
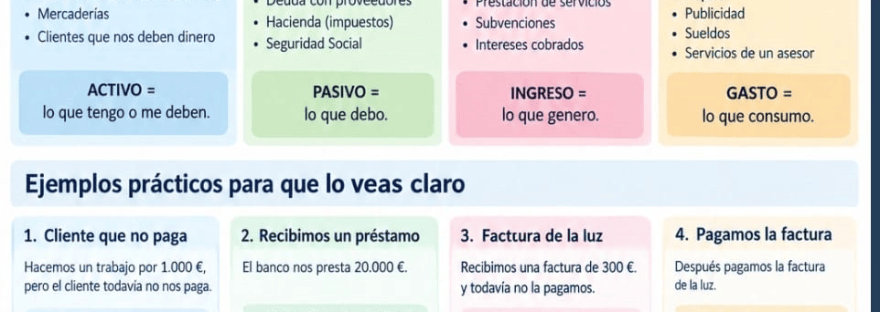

Hoy vamos a aclarar cuatro conceptos fundamentales: activo, pasivo, ingreso y gasto. Son palabras que aparecen constantemente en contabilidad y que, aunque parecen muy fáciles, suelen provocar bastantes quebraderos de cabeza.
Y es que hay una confusión muy habitual: pensar que todo lo que entra en el banco es un ingreso y todo lo que sale es un gasto.
¡Pues no! Y precisamente ahí está la clave de esta explicación.
En esta entrada vamos a aprender a distinguirlos con palabras sencillas, ejemplos cotidianos y un caso práctico que seguiremos paso a paso.
1. Antes de empezar: pagar no es gastar y cobrar no es ingresar
El movimiento del dinero y el resultado económico de una empresa no son lo mismo.
Podemos pagar algo sin que exista un gasto en ese momento. También podemos tener un ingreso sin haber cobrado todavía ni un solo euro.
¿Por qué? Porque la contabilidad no se limita a registrar cuándo entra y sale el dinero del banco. También refleja lo que tenemos, lo que debemos, lo que ganamos y lo que consumimos.
2. Los cuatro conceptos contables que debes conocer
ACTIVO: lo que tengo o me deben
El activo está formado por los bienes y derechos que posee una empresa y que tienen valor económico.
Dicho de una manera más sencilla: todo lo que la empresa tiene y todo aquello que tiene derecho a cobrar.
Por ejemplo:
- El dinero que tenemos en el banco o en la caja.
- Un ordenador o una impresora.
- Un coche o una furgoneta de empresa.
- Un local o una nave industrial.
- Las mercancías que tenemos en el almacén.
- Las facturas pendientes de cobrar a nuestros clientes. Un cliente que todavía no nos ha pagado también forma parte del activo. ¿Por qué? Porque tenemos derecho a cobrarle ese dinero.
PASIVO: lo que debo
El pasivo representa las obligaciones y deudas que tiene una empresa con otras personas o entidades.
En otras palabras: todo aquello que la empresa tendrá que pagar o devolver.
Algunos ejemplos son:
- Un préstamo que nos ha concedido el banco.
- Las facturas pendientes de pago a los proveedores.
- Los impuestos que debemos a Hacienda.
- Las cantidades pendientes con la Seguridad Social.
- Si debemos dinero, tenemos un pasivo.
INGRESO: lo que genero
Un ingreso es el aumento del patrimonio que se produce como consecuencia de la actividad económica de la empresa.
En lenguaje cotidiano: lo que la empresa gana por vender sus productos, prestar servicios u obtener otros rendimientos, lo haya cobrado ya o no.
Por ejemplo:
- La venta de productos.
- Los servicios prestados a nuestros clientes.
- Las subvenciones que cumplen los requisitos para contabilizarse como ingresos.
- Los intereses que nos paga el banco.
Y aquí viene algo muy importante: el ingreso se contabiliza cuando se produce la venta o se presta el servicio, aunque el cliente todavía no haya pagado.
Es como darle a nuestra contabilidad una explicación o justificación del dienro que nos va a entrar
GASTO: lo que consumo
Los gastos son los consumos de bienes y servicios necesarios para desarrollar la actividad de la empresa.
Dicho de otra forma: aquello que la empresa consume para poder funcionar.
Por ejemplo:
- La factura de la luz y del agua.
- El teléfono e internet.
- El alquiler del local.
- La publicidad.
- Los sueldos de los trabajadores.
- Los honorarios de una asesoría
- Compra mercadeiras
- Intereses
Y, al igual que ocurre con los ingresos, el gasto se contabiliza cuando se recibe o consume el bien o servicio, aunque todavía no se haya pagado.
Le damos a nuestra contabilida una explicación o justificación del dinero que nos diminuira
Un resumen para que no se te olviden
| Concepto | Pregunta que debes hacerte | Qué significa |
|---|---|---|
| Activo | ¿Qué tengo? | Lo que tengo o me deben |
| Pasivo | ¿Qué debo? | Mis deudas y obligaciones |
| Ingreso | ¿Qué genero? | Lo que gano con mi actividad |
| Gasto | ¿Qué consumo? | Lo que consumo, compro |
3. Un ejemplo:
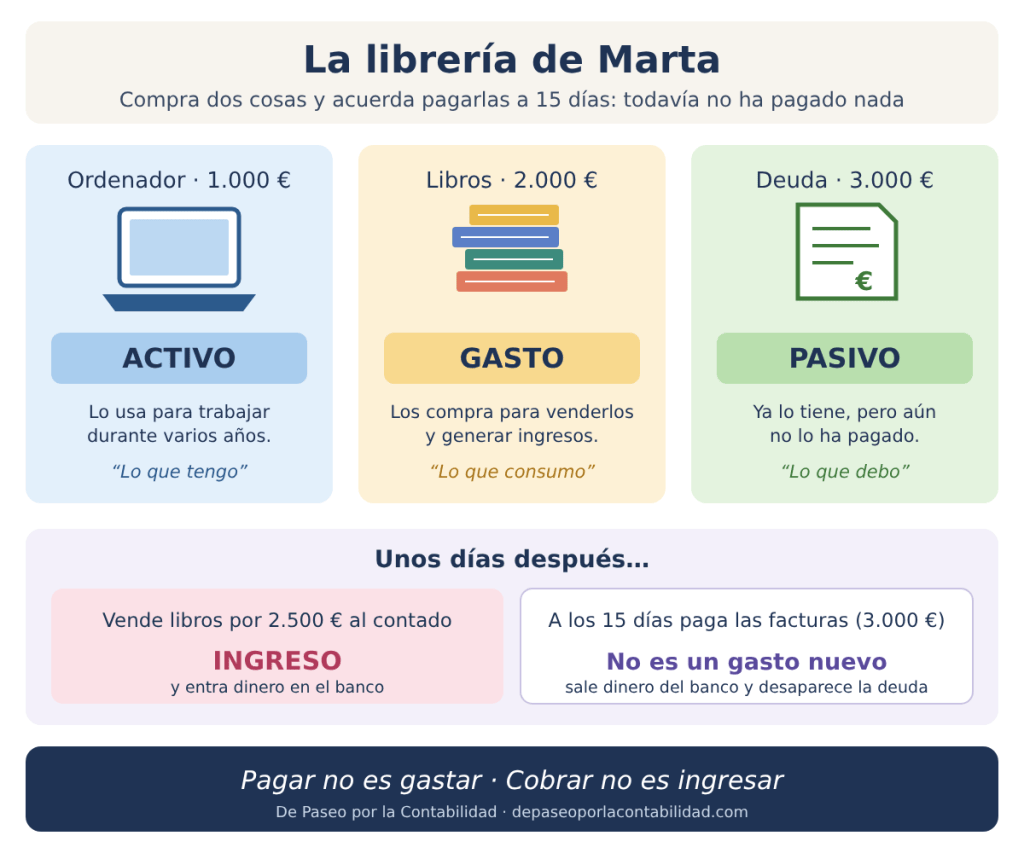
Marta tiene una librería. Un lunes hace dos compras y acuerda pagar las dos a 15 días:
- Un ordenador por 1.000 € para llevar la gestión de la tienda.
- Libros por 2.000 € para venderlos en la tienda.
De momento no ha pagado nada. Veamos qué es cada cosa.
El ordenador es un activo. Marta no lo compra para venderlo, sino para usarlo en su trabajo durante varios años. Es algo que tiene. Cada año, una parte de su precio pasará a ser gasto: es la amortización.
Los libros son un gasto. Los compra para venderlos y obtener ingresos con esa venta. Es lo que consume en su actividad.
Las dos deudas son un pasivo. Ya tiene el ordenador y los libros, pero aún no los ha pagado: debe 1.000 € a la tienda de informática y 2.000 € a la editorial. Es lo que debe.
¿Ha salido dinero del banco? No. Y, aun así, ya hay un activo, un gasto y un pasivo.
Unos días después
- Vende libros por 2.500 € y le pagan en el momento. Es un ingreso de 2.500 €, y ese dinero entra en el banco (activo).
- A los 15 días paga las dos facturas, 3.000 € en total. Sale dinero del banco y desaparecen las deudas. No hay ningún gasto nuevo: el gasto de los libros ya se anotó al comprarlos, y el ordenador sigue siendo un activo.
| Operación | Qué es | ¿Se mueve dinero? |
|---|---|---|
| Compra del ordenador a 15 días | Activo (ordenador) y pasivo (deuda) | No |
| Compra de libros a 15 días | Gasto y pasivo (deuda) | No |
| Venta de libros al contado | Ingreso y activo (dinero en el banco) | Sí, entran 2.500 € |
| Pago de las dos facturas | Baja el pasivo y baja el banco | Sí, salen 3.000 € |
Nota: si a final de año quedan libros sin vender, su valor figura como existencias en el activo.


