
Autor: depaseoporlacontabilidad
Después de muchos años, trabajando como directora de cuentas, para una gran empresa Patrimonial, con inversiones tanto a nivel Nacional e Internacional, decido cambiar el rumbo de mi vida, para dedicarme plenamente a la enseñanza en el ámbito Financiero.
Poco a poco he ido creyendo en mí, gracias a las personas que han solicitado mi colaboración, o experiencia para poder hacer avances en este método.
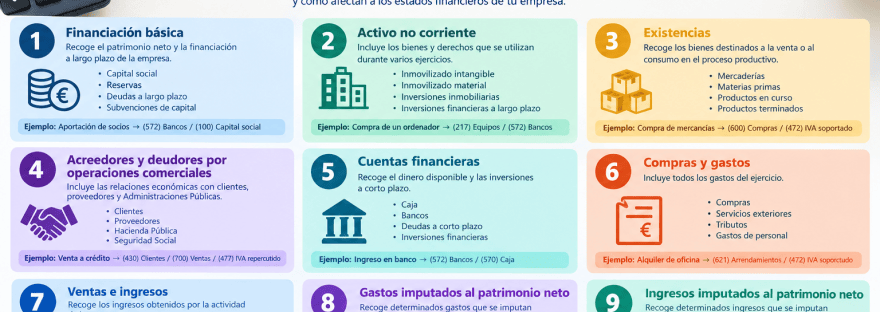
Grupos 1 a 9
Grupos 1 a 9 del Plan General de Contabilidad: guía completa con ejemplos Conocer los grupos 1 a 9 del Plan General de Contabilidad (PGC) es fundamental para entender cómo se organiza la contabilidad de una empresa en España. El PGC clasifica las cuentas contables en diferentes grupos según la naturaleza de las operaciones que… Sigue leyendo Grupos 1 a 9
Activos financieros: adquisición de acciones de otras sociedades CORTO PLAZO
En esta primera entrada sobre Inversiones Financieras (acciones) vamos a explicar qué son los activos financieros, centrándonos en un caso muy habitual: la adquisición de acciones de otras sociedades como inversión. A lo largo de esta serie veremos, con ejemplos sencillos y explicaciones claras, cómo se contabiliza la adquisición de estas acciones, cómo debemos actuar… Sigue leyendo Activos financieros: adquisición de acciones de otras sociedades CORTO PLAZO
EL CIERRE CONTABLE PASO A PASO
El cierre contable explicado paso a paso Cuando llega el final del año, el 31 de diciembre en la mayoría de empresas, comienza una de las etapas más importantes dentro del ciclo contable: el cierre del ejercicio.Aquí se determina si la empresa ha obtenido beneficios o pérdidas, y ese resultado se incorpora directamente al Patrimonio… Sigue leyendo EL CIERRE CONTABLE PASO A PASO
PAGARES GESTION DE COBRO
Gestión de cobros con efectos comerciales: cuentas 4310, 4312, 4315 y 436 Cuando una empresa acepta letras o pagarés como forma de pago, es importante llevar un buen control contable para saber en qué estado está cada cobro. Para ello, utilizamos diferentes cuentas según lo que se vaya a hacer con esos efectos comerciales. Hoy… Sigue leyendo PAGARES GESTION DE COBRO
¿QUÉ ES LA PERIODIFICACIÓN DE LOS INGRESOS Y EL PRINCIPIO DE DEVENGO?
Principio del devengo:Los efectos de las transacciones o hechos económicos se registrarán cuando ocurran, imputándose al ejercicio al que las cuentas anuales se refieran los gastos y los ingresos que afecten al mismo, con independencia de su cobro o pago. ¿Qué significa esto? A veces se cobran ingresos que corresponden total o parcialmente a ejercicios… Sigue leyendo ¿QUÉ ES LA PERIODIFICACIÓN DE LOS INGRESOS Y EL PRINCIPIO DE DEVENGO?
CAPITALIZACIÓN DE LOS INTERESES (MAYOR VALOR DEL ACTIVO NO CORRIENTE)
Capitalización de intereses Definición:Es el proceso contable por el cual los intereses de un préstamo (u otros costos financieros) que financia la construcción, producción o adquisición de un activo calificable se incluyen como parte del costo del activo, en vez de registrarse como gasto en el estado de resultados. ¿Cuándo se realiza? Según NIC 23… Sigue leyendo CAPITALIZACIÓN DE LOS INTERESES (MAYOR VALOR DEL ACTIVO NO CORRIENTE)
INMOVILIZADO
1. Adquisición del inmovilizado Definición: Activo no corriente, registrado en el DEBE del grupo 2: 20: Inmovilizado intangible 21: Inmovilizado material 22: Inversiones inmobiliarias 23: Inmovilizado en curso Contrapartida en el HABER: 523: Proveedores inmovilizado c/p 173: Proveedores inmovilizado l/p 525: Efectos a pagar c/p 175: Efectos a pagar l/p Reglas de valoración inicial: Aumenta… Sigue leyendo INMOVILIZADO
ANTICIPOS CLIENTES
438 Anticipos de clientes, nos la encontramos en el Balance de Situación como Pasivo corriente. ¿Por que se considera Pasivo Corriente? una explicacion muy sencilla que entendamos todos, es que, para el vendedor se considera una deuda, es decir, o le devolvemos el anticimos sino le entregamos la mercancia o se queda pendiente de descontar… Sigue leyendo ANTICIPOS CLIENTES
RENTA
CASO PRACTICO RENDIMIENTO DEL CAPITAL INMOBILIARIO El matrimonio compuesto por don R.J.R. y dona M.A.T., residente en Sevilla, ha tenido arrendadas durante todo el año 2023 dos viviendas. La relación de ingresos, gastos y otros datos de interés para la determinación del rendimiento neto son los siguientes: 1. Primera vivienda arrendada por 900 euros mensuales. La… Sigue leyendo RENTA

