
Categoría: CONCEPTOS BASIOS
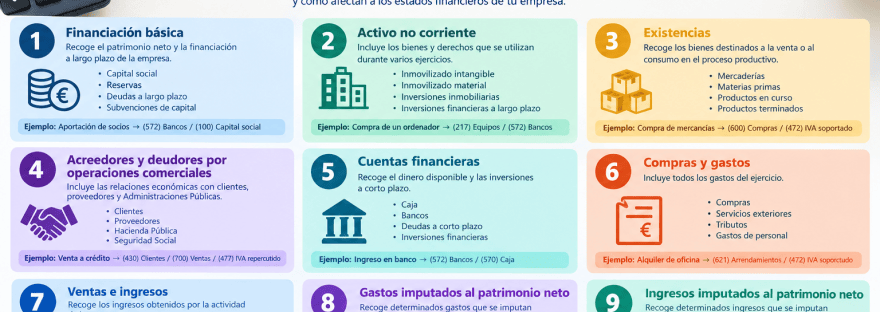
Grupos 1 a 9
Grupos 1 a 9 del Plan General de Contabilidad: guía completa con ejemplos Conocer los grupos 1 a 9 del Plan General de Contabilidad (PGC) es fundamental para entender cómo se organiza la contabilidad de una empresa en España. El PGC clasifica las cuentas contables en diferentes grupos según la naturaleza de las operaciones que… Sigue leyendo Grupos 1 a 9
Activos financieros: adquisición de acciones de otras sociedades CORTO PLAZO
En esta primera entrada sobre Inversiones Financieras (acciones) vamos a explicar qué son los activos financieros, centrándonos en un caso muy habitual: la adquisición de acciones de otras sociedades como inversión. A lo largo de esta serie veremos, con ejemplos sencillos y explicaciones claras, cómo se contabiliza la adquisición de estas acciones, cómo debemos actuar… Sigue leyendo Activos financieros: adquisición de acciones de otras sociedades CORTO PLAZO
EL CIERRE CONTABLE PASO A PASO
El cierre contable explicado paso a paso Cuando llega el final del año, el 31 de diciembre en la mayoría de empresas, comienza una de las etapas más importantes dentro del ciclo contable: el cierre del ejercicio.Aquí se determina si la empresa ha obtenido beneficios o pérdidas, y ese resultado se incorpora directamente al Patrimonio… Sigue leyendo EL CIERRE CONTABLE PASO A PASO
¿QUÉ ES LA PERIODIFICACIÓN DE LOS INGRESOS Y EL PRINCIPIO DE DEVENGO?
Principio del devengo:Los efectos de las transacciones o hechos económicos se registrarán cuando ocurran, imputándose al ejercicio al que las cuentas anuales se refieran los gastos y los ingresos que afecten al mismo, con independencia de su cobro o pago. ¿Qué significa esto? A veces se cobran ingresos que corresponden total o parcialmente a ejercicios… Sigue leyendo ¿QUÉ ES LA PERIODIFICACIÓN DE LOS INGRESOS Y EL PRINCIPIO DE DEVENGO?
ANTICIPOS CLIENTES
438 Anticipos de clientes, nos la encontramos en el Balance de Situación como Pasivo corriente. ¿Por que se considera Pasivo Corriente? una explicacion muy sencilla que entendamos todos, es que, para el vendedor se considera una deuda, es decir, o le devolvemos el anticimos sino le entregamos la mercancia o se queda pendiente de descontar… Sigue leyendo ANTICIPOS CLIENTES
RENTA
CASO PRACTICO RENDIMIENTO DEL CAPITAL INMOBILIARIO El matrimonio compuesto por don R.J.R. y dona M.A.T., residente en Sevilla, ha tenido arrendadas durante todo el año 2023 dos viviendas. La relación de ingresos, gastos y otros datos de interés para la determinación del rendimiento neto son los siguientes: 1. Primera vivienda arrendada por 900 euros mensuales. La… Sigue leyendo RENTA
EL CAPITAL SOCIAL DE UNA EMPRESA Y SU FUNCIÓN
El Capital Social de una empresa son aportaciones que realizan los socios, las cuales pueden estar formadas por dinero y otros bienes y derechos del patrimonio, estas aportaciones tienen que ser valoradas económicamente. Los socios pueden realizar las aportaciones a la constitución de la sociedad mercantil o más adelante. Punto importante, las aportaciones de los… Sigue leyendo EL CAPITAL SOCIAL DE UNA EMPRESA Y SU FUNCIÓN
PUBLICACIONES
Que es la contabilidad Financiera y sus elementos. Introducción https://depaseoporlacontabilidad.com/2018/09/11/que-es-la-contabilidad-financiera-y-sus-elementos-patrimoniales-introduccion/ Introducción al debe y el haber en compras https://depaseoporlacontabilidad.com/2018/09/18/introduccion-al-debe-y-el-haber-en-compras/ Como registrar contablemente las operaciones de la actividad empresarial libro diario y libro mayor https://depaseoporlacontabilidad.com/2018/10/09/como-registrar-contablemente-las-operaciones-de-la-actividad-empresarial-libro-diario-y-libro-mayor-2/ Masas patrimoniales: Activo y Pasivo https://depaseoporlacontabilidad.com/2018/10/19/masas-patrimoniales-activo-y-pasivo/ Como moverse por el cuadro de cuentas https://depaseoporlacontabilidad.com/2018/11/13/como-moverse-por-el-cuadro-de-cuentas/ Clientes de dudoso cobro https://depaseoporlacontabilidad.com/2018/12/18/clientes-de-dudoso-cobro/ Efectos comerciales… Sigue leyendo PUBLICACIONES

IMPUESTO SOBRE EL VALOR AÑADIDO (MODELO 303)
El Impuesto sobre el Valor Añadido (IVA) es un tributo indirecto que grava el consumo. El empresario actúa como un intermediario entre la Agencia Tributaria y el consumidor final. Se presenta trimestralmente. El impreso para la autoliquidación del IVA ante la Agencia Tributaria es el modelo 303. En el mismo, como veréis a continuación, se… Sigue leyendo IMPUESTO SOBRE EL VALOR AÑADIDO (MODELO 303)

