amortizaciones, BALANCE SITUACIร“N, CONCEPTOS BASIOS, CUENTA 129

Grupos 1 a 9

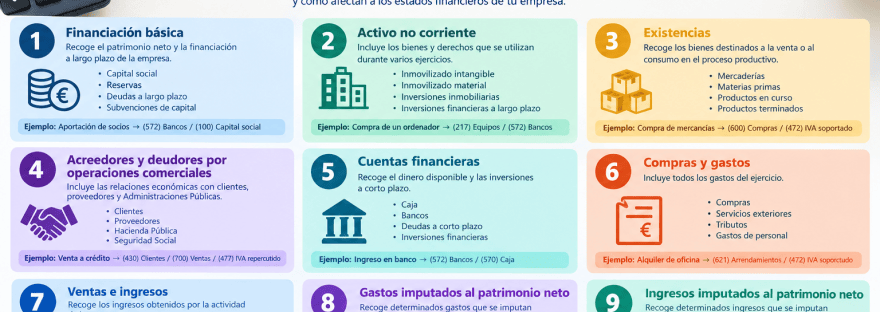
Grupos 1 a 9 del Plan General de Contabilidad: guรญa completa con ejemplos Conocer los grupos 1 a 9 del Plan General de Contabilidad (PGC) es fundamental para entender cรณmo se organiza la contabilidad de una empresa en Espaรฑa. El PGC clasifica las cuentas contables en diferentes grupos segรบn la naturaleza de las operaciones que… Sigue leyendo Grupos 1 a 9
FISCALIDAD, MODELO 202

ยฟQuรฉ es el modelo 202 de pago a cuenta del Impuesto sobre sociedades y para quรฉ sirve?

El modelo 202 como su nombre indica son pagos a cuenta del Impuesto de sociedades. Esto quiere decir que pagamos a Hacienda por adelantado determinados importes para descontar del Impuesto de sociedades que tengamos que realizar. Tenemos que recordar que es El Impuesto sobre Sociedades es un impuesto personal y directo que grava la renta de las sociedades… Sigue leyendo ยฟQuรฉ es el modelo 202 de pago a cuenta del Impuesto sobre sociedades y para quรฉ sirve?

CONCEPTOS BASIOS

CUADRO DE CUENTAS (Organizado por las masas Patrimoniales)

Os dejo un cuadro de cuentas que no tiene que ver al que nos marca el Plan General Contable. Este formato lo podemos utilizar como he comentado el video que he subido a Instagram y Facebook @depaseoporlacontabilidad para iniciarnos en la contabilidad y localizar las cuentas y su origen, o bien los que estรกn avanzados… Sigue leyendo CUADRO DE CUENTAS (Organizado por las masas Patrimoniales)

ACTIVO, amortizaciones, analisis financiero, autonomรญa financiera, BALANCE SITUACIร“N, CONCEPTOS BASIOS, contabilidad analitica, endeudamiento total, fondo de maniobra, garantia

BALANCE DE SITUACIร“N

ยฟQue es el balance de situaciรณn? Se conoce como Balance de Situaciรณn el informe o documento el cual nos refleja la situaciรณn econรณmica de la empresa en un momento determinado. En el mismo se refleja el Activo, Pasivo y patrimonio neto. MASAS PATRIMONIALES: ACTIVO Y PASIVo ยฟDe donde sale la informaciรณn que nos muestra el balance?… Sigue leyendo BALANCE DE SITUACIร“N

CONCEPTOS BASIOS, DEBE Y HABER

INMOVILIZADO MATERIAL

Antes de comenzar a explicar como funciona el Inmovilizado Material, tenemos que aprender a reconocerlo contablemente. El Inmovilizado Material, son adquisiciones que realizamos para el desarrollo de nuestra actividad principal, son elementos patrimoniales tangibles. El plan contable los recoge en el subgrupo 21. Inmovilizaciones materiales. Estas adquisiciones se contabilizarรกn inicialmente por el precio de adquisiciรณn.… Sigue leyendo INMOVILIZADO MATERIAL

CONCEPTOS BASIOS

FIFO (FIRST IN, FIRST OUT)

  Lo primero que tenemos que saber sobre el mรฉtodo FIFO. Utilizamos el mรฉtodo FIFO (First-In, First-Out), si nuestro almacรฉn es de productos perecederos, tales como alimento, medicamentos, cosmรฉticos, productos que pueden pasar de moda o quedarse obsoletos. El mรฉtodo FIFO, es utilizado para valorar el coste de las mercaderรญas vendidas y el inventario final.… Sigue leyendo FIFO (FIRST IN, FIRST OUT)

CONCEPTOS BASIOS

CLIENTES DE DUDOSO COBRO

Consideramos clientes de dudoso cobro, aquellos que pasada la fecha de vencimiento o acuerdo comercial de cobro, no realizan el abono o pago de la factura que tienen pendiente. Casos en los que clasificamos al cliente como dudoso cobro: - Transcurrido mรกs de 6 meses del vencimiento de la factura. - Que estรฉ declarado de… Sigue leyendo CLIENTES DE DUDOSO COBRO