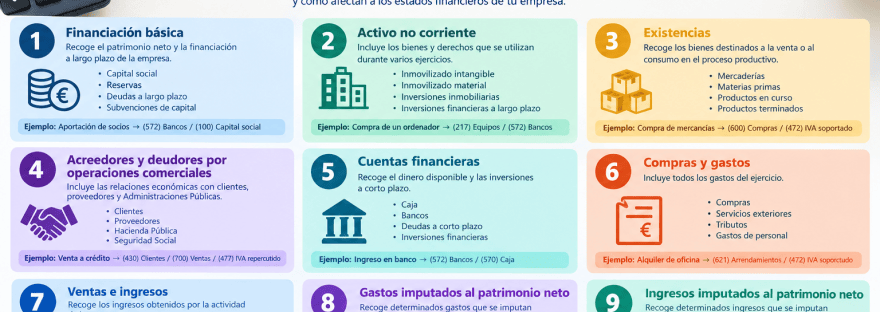
Grupos 1 a 9 del Plan General de Contabilidad: guรญa completa con ejemplos Conocer los grupos 1 a 9 del Plan General de Contabilidad (PGC) es fundamental para entender cรณmo se organiza la contabilidad de una empresa en Espaรฑa. El PGC clasifica las cuentas contables en diferentes grupos segรบn la naturaleza de las operaciones que… Sigue leyendo Grupos 1 a 9
Etiqueta: PASIVO
ยฟQuรฉ es el modelo 202 de pago a cuenta del Impuesto sobre sociedades y para quรฉ sirve?
El modelo 202 como su nombre indica son pagos a cuenta del Impuesto de sociedades. Esto quiere decir que pagamos a Hacienda por adelantado determinados importes para descontar del Impuesto de sociedades que tengamos que realizar. Tenemos que recordar que es El Impuesto sobre Sociedades es un impuesto personal y directo que grava la renta de las sociedades… Sigue leyendo ยฟQuรฉ es el modelo 202 de pago a cuenta del Impuesto sobre sociedades y para quรฉ sirve?
CUADRO DE CUENTAS (Organizado por las masas Patrimoniales)
Os dejo un cuadro de cuentas que no tiene que ver al que nos marca el Plan General Contable. Este formato lo podemos utilizar como he comentado el video que he subido a Instagram y Facebook @depaseoporlacontabilidad para iniciarnos en la contabilidad y localizar las cuentas y su origen, o bien los que estรกn avanzados… Sigue leyendo CUADRO DE CUENTAS (Organizado por las masas Patrimoniales)
BALANCE DE SITUACIรN
ยฟQue es el balance de situaciรณn? Se conoce como Balance de Situaciรณn el informe o documento el cual nos refleja la situaciรณn econรณmica de la empresa en un momento determinado. En el mismo se refleja el Activo, Pasivo y patrimonio neto. MASAS PATRIMONIALES: ACTIVO Y PASIVo ยฟDe donde sale la informaciรณn que nos muestra el balance?… Sigue leyendo BALANCE DE SITUACIรN
Arrendamiento Financiero
ARRENDAMIENTO FINANCIERO ยฟQue es un arrendamiento financiero?? Se entiende por arrendamiento, a efectos de la norma 7ยช, cualquier acuerdo, con independencia de su instrumentaciรณn jurรญdica, por el que el arrendador cede al arrendatario, a cambio de percibir una suma รบnica de dinero o una serie de pagos o cuotas, el derecho a utilizar un activo… Sigue leyendo Arrendamiento Financiero
ANTICIPO A PROVEEDORES
ยฟQuรฉ es un anticipo? Son las entregas a proveedores, normalmente en efectivo o por mediaciรณn de acreditaciones bancarias, tales como justificantes de transferencias emitidas en concepto de โa cuentaโ de suministros futuros. Para entenderlos mejor, son seรฑales econรณmicas para reservar o solicitar una mercancรญa. โRealizo un anticipo al proveedor, correspondiente a una mercancรญa que me… Sigue leyendo ANTICIPO A PROVEEDORES
ENAJENACIรN (VENTA) DE INMOVILIZADO
ยฟQuรฉ es la enajenaciรณn de Inmovilizado? Es la venta de nuestros inmovilizados. Consideramos inmovilizado, aquellos bienes que adquirimos (compramos)ย para desarrollar nuestra actividad o bien como inversiรณn. Si tuviรฉramos una tienda de ropa, nuestro inmovilizado seria (mobiliario, ordenadores, vehรญculo de reparto, localโฆ etc.) Cuando decidimos realizar una enajenaciรณn de los bienes, puede ser por distintas situaciones,… Sigue leyendo ENAJENACIรN (VENTA) DE INMOVILIZADO
Subvenciones para adquisiciรณn de Inmovilizado
El 1 de enero de 2019, la empresa Taus S.A. adquiere al contado equipos informรกticos por valor de 22.000 euros. Ese mismo dรญa, se recibe la comunicaciรณn de que se ha concedido a la empresa una subvenciรณn por el importe total de los equipos. El 30 de enero, se ingresa el importe de la subvenciรณn.… Sigue leyendo Subvenciones para adquisiciรณn de Inmovilizado
CONSTITUCIรN SOCIEDAD ANรNIMA (Ejercicio resuelto)
El 1 de enero de 2018, se decide constituir la sociedad anรณnima VANGUARDIAS, S.A. de forma simultรกnea, con un capital social de 15.000.000 de euros, dividido en 500.000 de acciones de 30 euros de valor nominal, emitidas al 110%. Los socios suscriben la totalidad del capital, pero hacen el desembolso mรญnimo que marca la ley… Sigue leyendo CONSTITUCIรN SOCIEDAD ANรNIMA (Ejercicio resuelto)
INMOVILIZADO MATERIAL
Antes de comenzar a explicar como funciona el Inmovilizado Material, tenemos que aprender a reconocerlo contablemente. El Inmovilizado Material, son adquisiciones que realizamos para el desarrollo de nuestra actividad principal, son elementos patrimoniales tangibles. El plan contable los recoge en el subgrupo 21. Inmovilizaciones materiales. Estas adquisiciones se contabilizarรกn inicialmente por el precio de adquisiciรณn.… Sigue leyendo INMOVILIZADO MATERIAL
