
Grupos 1 a 9 del Plan General de Contabilidad: guía completa con ejemplos
Conocer los grupos 1 a 9 del Plan General de Contabilidad (PGC) es fundamental para entender cómo se organiza la contabilidad de una empresa en España.
El PGC clasifica las cuentas contables en diferentes grupos según la naturaleza de las operaciones que representan. Esta clasificación permite registrar correctamente las operaciones de la empresa y facilita la elaboración de documentos como el balance de situación, la cuenta de pérdidas y ganancias y el estado de cambios en el patrimonio neto.
En esta guía encontrarás una explicación de los grupos 1 a 9 de contabilidad, las principales cuentas que incluye cada uno y ejemplos prácticos de asientos contables.
¿Cuáles son los grupos del Plan General de Contabilidad?
El PGC se estructura en nueve grupos:
| Grupo | Denominación | Función principal |
|---|---|---|
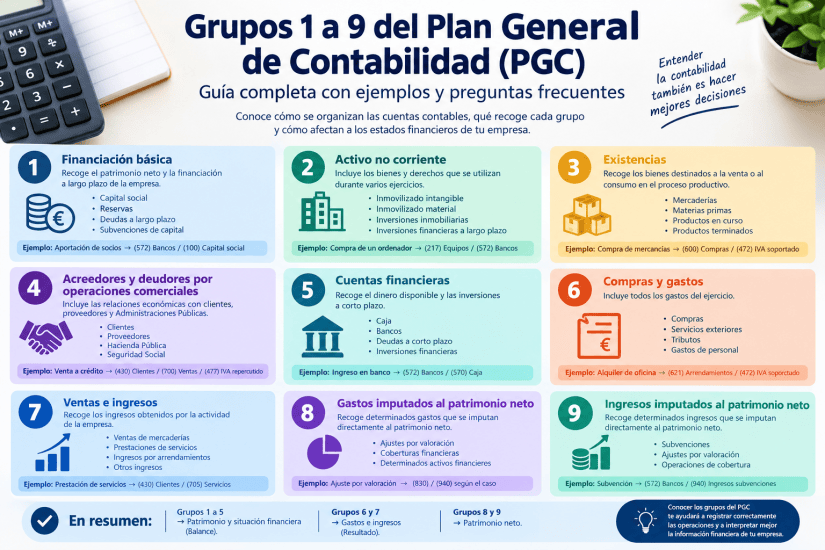
| Grupo 1 | Financiación básica | Patrimonio neto y financiación a largo plazo |
| Grupo 2 | Activo no corriente | Bienes y derechos que permanecen en la empresa a largo plazo |
| Grupo 3 | Existencias | Mercaderías, materias primas y productos |
| Grupo 4 | Acreedores y deudores por operaciones comerciales | Clientes, proveedores y Administraciones Públicas |
| Grupo 5 | Cuentas financieras | Tesorería, inversiones y deudas financieras |
| Grupo 6 | Compras y gastos | Gastos del ejercicio |
| Grupo 7 | Ventas e ingresos | Ingresos del ejercicio |
| Grupo 8 | Gastos imputados al patrimonio neto | Gastos que afectan al patrimonio neto |
| Grupo 9 | Ingresos imputados al patrimonio neto | Ingresos que afectan al patrimonio neto |
Una forma sencilla de recordarlos es:
OPERACIONES FINANCIERAS
GRUPO 1—- PATRIMONIO NETO + PASIVO NO CORRIENTE
GRUPO 2—- ACTIVO NO CORRIENTE
GRUPO 5—- ACTIVO CORRIENTE Y PASIVO CORRIENTE
OPERACIONES COMERCIALES
GRUPO 4—- ACTIVO CORRIENTE Y PASIVO CORRIENTE
CUENTA DE PERDIDAS Y GANANCIAS
GRUPO 6— GASTOS/ COMPRAS/ PERDIDAS
GRUPO 7— INGRESOS / VENTAS / BENEFICIOS
ALMAECEN/ INVENTARIO
GRUPO 3— EXISTENCIAS
Grupo 1: Financiación básica
El grupo 1 del PGC recoge la financiación básica de la empresa. Son recursos que, en general, tienen carácter permanente o permanecen en la empresa durante un periodo prolongado.
Dentro de este grupo encontramos principalmente:
- Capital.
- Reservas.
- Resultados pendientes de aplicación.
- Deudas a largo plazo.
- Subvenciones, donaciones y legados.
- Provisiones largo plazo
- Otras cuentas relacionadas con la financiación permanente.
Grupo 2: Activo no corriente
El grupo 2 comprende los elementos del activo no corriente. Son bienes y derechos que la empresa utiliza durante varios ejercicios y que no están destinados a venderse en el desarrollo normal de su actividad.
Entre ellos encontramos:
- Inmovilizado intangible.
- Inmovilizado material.
- Inversiones inmobiliarias.
- Inversiones financieras a largo plazo.
Grupo 3: Existencias
El grupo 3 del PGC está formado por las existencias.
Son bienes que la empresa mantiene para:
- Venderlos.
- Utilizarlos en su proceso productivo.
- Consumirlos en la prestación de servicios.
Podemos entenderlos como el almacén de nuestra empresa, como norma general durante el ejercicio contable la empresa compra, vender y a 31/12 realiza el inventario de lo que le ha quedado, ese resultado aumenta nuestro activo corriente.
Grupo 4: Acreedores y deudores por operaciones comerciales
El grupo 4 recoge las relaciones de la empresa con terceros derivadas principalmente de sus operaciones comerciales.
Aquí aparecen algunas de las cuentas más utilizadas en la contabilidad diaria:
- Clientes.
- Proveedores.
- Acreedores.
- Administraciones (seguridad social y hacienda).
- Personal.
Principales cuentas
- (40) Proveedores
- (41) Acreedores por prestaciones de servicios
- (43) Clientes
- (44) Deudores
- (47) Administraciones
Grupo 5: Cuentas financieras
El grupo 5 incluye las cuentas relacionadas con la financiación y las operaciones financieras a corto plazo, así como la tesorería.
Entre las cuentas más conocidas están:
- Caja.
- Bancos.
- Deudas a corto plazo.
- Inversiones financieras a corto plazo.
Cuentas habituales
- (52) Deudas corto plazo
- (57) Tesorería
- (54) Inversiones financieras a corto plazo
Grupo 6: Compras y gastos
El grupo 6 del PGC recoge las compras, los gastos y las perdidas que afectan al resultado del ejercicio.
Entre ellos encontramos:
- (60) Compras.
- (61) Variación de existencias.
- (62) Servicios exteriores.
- (63) Tributos.
- (64) Gastos de personal.
- (65) Otros gastos de gestión.
- (66) Gastos financieros.
- (69) Pérdidas procedentes de determinados activos.
Grupo 7: Ventas e ingresos
El grupo 7 recoge las ventas y los ingresos generados por la actividad de la empresa.
Entre otros, incluye:
- (70). Ventas
- (71) Variacion de existencias
- (73) Trabajos realizados para la empresa (inmovilizado en curso)
- (74) Subvenciones
- (75) Otros ingresos de gestión.
- (76) Ingresos financieros.
- (77) Beneficio procedentes de activo no corrientes
- (79) Exceso y aplicaciones provisiones y perdidas por deteririo
Grupo 8: Gastos imputados al patrimonio neto
Los grupos 8 y 9 tienen una particularidad respecto de los grupos 6 y 7.
El grupo 8 recoge determinados gastos que se imputan al patrimonio neto.
Estas cuentas están relacionadas, entre otras operaciones, con determinados ajustes de valoración y operaciones financieras que, de acuerdo con las normas contables aplicables, no se llevan directamente a la cuenta de pérdidas y ganancias.
Peculiaridad son cuentas que se darán de baja a cierre del ejercicio para imputando su resultado a cuenta de perdidas y ganancias (grupo 7 y grupo 6)
Grupo 9: Ingresos imputados al patrimonio neto
El grupo 9 funciona de forma complementaria al grupo 8 y recoge determinados ingresos que se imputan directamente al patrimonio neto.
Los grupos 8 y 9 permiten reflejar determinadas operaciones que afectan al patrimonio neto siguiendo el tratamiento previsto por el PGC.
Peculiaridad son cuentas que se darán de baja a cierre del ejercicio para imputando su resultado a cuenta de perdidas y ganancias (grupo 7 y grupo 6)
Diferencia entre los grupos 1 a 9
Una forma práctica de entender los grupos del PGC es dividirlos en tres grandes bloques.
Grupos 1 a 5: cuentas patrimoniales – BALANCE DE SITUACION
Grupos 6 y 7: cuentas de gestión – PERDIDAS Y GANANCIAS
Grupos 8 y 9: patrimonio neto – ESTADO DE CAMBIOS EN EL PATRIMONIO NETO (ECPN)
- Gastos imputados al patrimonio neto → grupo 8.
- Ingresos imputados al patrimonio neto → grupo 9.


